同样叫 C 类股,Google 的没投票权,Snap 的一股 10 票
Meta 于 2026 年 10 月 21 日宣布要给股东送 C 类股,很多人第一个问题是:C 类股到底是什么?
先看一个反例:Snap
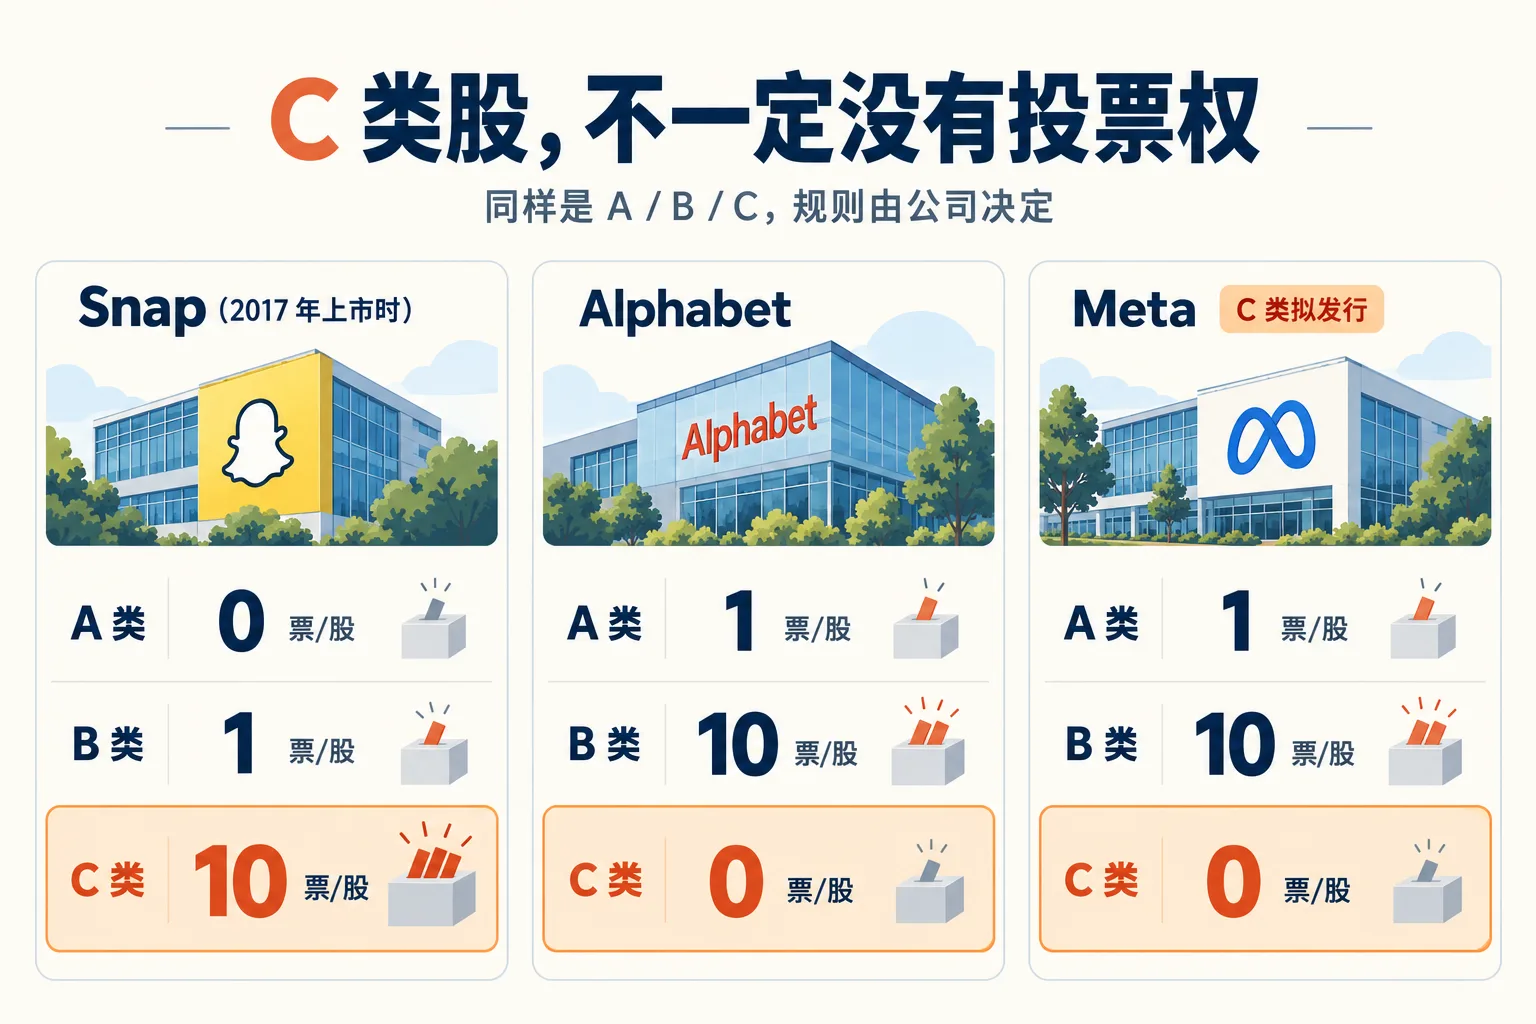
很多人以为「C 类 = 没有投票权」。
其实不一定。
Snap 2017 年上市时,卖给公众的 A 类没有投票权,B 类每股 1 票,C 类每股 10 票,由两位创始人持有,约占 88.5% 的投票权。
Alphabet(Google)正好反过来:B 类每股 10 票,A 类每股 1 票,C 类没有投票权。
所以,字母是公司自己在章程里定义的,一股有几票,要看这家公司的章程或者 10-K。
公司为什么要发好几类股?
本文这几家公司的 A/B/C 股,主要区别在投票权;分红和清算权益仍要逐家看章程。
公司给的理由很直接:用没有投票权的股票去融资、发员工股权、做收购,钱给出去了,创始人的投票权不被稀释。
Google:GOOG 和 GOOGL
2004 年 Google 上市时,只有 A 类(每股 1 票)和 B 类(每股 10 票)。
2014 年 4 月,Google 按 1:1 给 A 类和 B 类股东每股派 1 股没有投票权的 C 类。
从那以后:
- GOOGL = A 类,每股 1 票
- GOOG = C 类,没有投票权
- B 类不上市,主要在创始人手里
当年还有个插曲:和解协议设置了 C 类相对 A 类价差的补偿机制。2015 年 Google 向 C 类股东支付了合计约 5.22 亿美元的调整补偿,主要以 C 类股发放。
现在两者差多少?按第三方行情(Yahoo Finance),2026 年 10 月 21 日收盘 GOOGL 334.76 美元,GOOG 330.95 美元,A 类贵约 1.15%。
另外,Alphabet 在 2023—2025 年的回购明显偏向 C 类;2026 年上半年没有回购 A 类或 C 类。
Meta 这次的 C 类股
- 每持有 1 股 A 类或 B 类,送 1 股新的 C 类,C 类没有投票权
- 新章程 2027 年 1 月 19 日生效,登记日和派发日还没定
- 公司说,派发后 A 类股价预计会体现「2 拆 1」的效果,所有股东的投票权都不变
所以,送股不等于赚钱,总价值理论上不变。
截至 2026 年 10 月 1 日,扎克伯格约占 60.6% 的投票权。他拿到的 C 类,初始有 20% 能自由卖。另外 80% 每卖 1 股,原则上要同时卖掉 1 股 A 类或 B 类,或者把 1 股 B 类转成 A 类,投票权跟着降。在满足持续任职条件的季度,原始获配 C 类股的 2.5% 会在季末解除这一出售约束。
C 类的交易代码、期权合约怎么调整、券商怎么显示,现在都还没公布,以官方公告为准。
成本价怎么分?
按美国国税局(IRS)的一般规则,送的是另一类股票时,按派发日两者的市价比例分摊原成本。
Meta 预计这次送股在美国联邦所得税层面不应税;在这一税务处理成立的前提下,原成本按派发日原股和 C 类的市价比例分摊,具体比例要等派发日才能确定。
按上述美国税务处理,到账后 A 类的成本和盈亏可能会「变脸」,总成本其实没变。
非美国投资者会不会被预扣税,也还没有官方明文,建议问券商和税务顾问。
买 A 还是买 C?
按 Meta 当前方案,两类股票的每股分红权益相同,A 类多一票。C 类是否折价、折价多少,要等上市后看。
在创始人控股的公司,小股东的一票很难改变结果。长期回报还要看买入价差和两类股票后续的价格变化,不能预先说差别很小。
3 个常见误区
- 「C 类就是没有投票权」:不一定,Snap 的 C 类每股 10 票。
- 「送了一股 C,我赚了一倍」:总价值理论上不变。
- 「Meta 的 C 类已经能交易了」:还不行,代码没公布,章程 2027 年 1 月 19 日才生效。
看到 A/B/C,先查章程,别凭字母猜。
看到「送股」,先记下日期,等公告再动手。
非投资建议,DYOR